在企业的财务报表分析中,流动资产与速动资产是衡量短期偿债能力的关键指标。两者虽同属流动性范畴,但内涵与用途存在显著差异。本文将从定义、构成、计算及应用场景出发,对流动资产与速动资产进行系统对比解析。
一、流动资产的定义与构成
流动资产是指企业预计在一年内或一个营业周期内变现、出售或耗用的资产。其核心特征是高流动性,主要包括:
- 货币资金:库存现金、银行存款等
- 交易性金融资产:短期持有的股票、债券等
- 应收票据及应收账款:因销售商品或提供劳务而应收取的款项
- 预付款项:预先支付给供应商的款项
- 存货:原材料、在产品、产成品等
- 其他流动资产:如待摊费用、一年内到期的非流动资产等
流动资产总额反映了企业整体短期资金的规模,是衡量流动性的第一层指标。
二、速动资产的定义与构成
速动资产是流动资产中剔除变现能力较差或不确定性较大的部分后的余额,主要包括:
- 货币资金
- 交易性金融资产
- 应收票据及应收账款
- 其他应收款等
速动资产 = 流动资产 - 存货 - 预付款项 - 待摊费用 - 一年内到期的非流动资产等
常见的简化公式为:速动资产 = 流动资产 - 存货。
速动资产强调“快速变现”能力,即在不依赖存货销售的情况下,企业能立即用于偿债的资产。
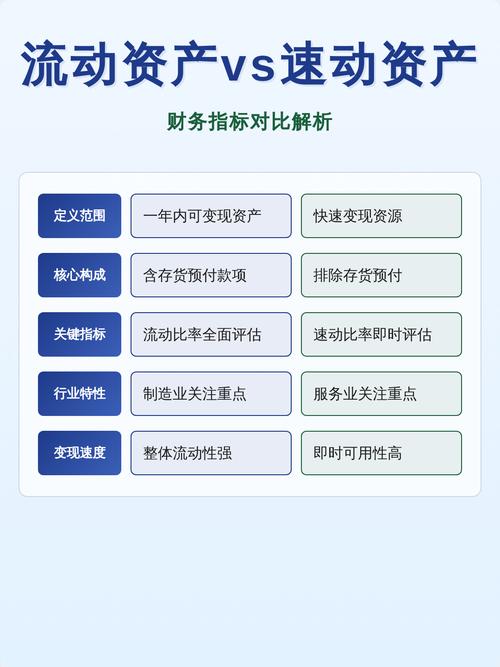
三、核心对比:流动资产 vs 速动资产
| 对比维度 | 流动资产 | 速动资产 |
|---------|---------|---------|
| 包含范围 | 全部短期资产,含存货、预付款等 | 剔除存货、预付款等变现较慢的项目 |
| 流动性 | 整体流动性较高,但内部差异大 | 流动性极高,几乎可立即变现 |
| 偿债能力 | 反映整体短期偿债保障 | 反映即时或快速偿债能力 |
| 常用比率 | 流动比率 = 流动资产 / 流动负债 | 速动比率 = 速动资产 / 流动负债 |
| 行业适用性 | 适用于存货周转快、标准化程度高的行业 | 适用于存货变现困难或不确定性高的行业 |
| 风险揭示 | 可能掩盖存货积压、坏账等问题 | 更保守、更谨慎地评估流动性风险 |
四、计算示例
假设某企业流动资产为500万元,其中存货200万元、预付款项50万元;流动负债为300万元。
- 流动比率 = 500 / 300 ≈ 1.67
- 速动资产 = 500 - 200 - 50 = 250万元
- 速动比率 = 250 / 300 ≈ 0.83
可见,虽然流动比率大于1.5,但速动比率低于1,说明该企业若依赖存货变现偿债,可能存在一定压力。
五、应用场景与注意事项
- 流动比率适合评估整体短期偿债能力,但需结合行业特点。例如零售业存货周转快,流动比率可适当偏低。
- 速动比率更适用于应收账款回收快、存货变现慢的行业(如房地产、重型机械)。通常认为速动比率为1较为合理,但需结合历史与同业数据。
- 警惕异常值:流动比率过高可能意味着存货积压或现金闲置;速动比率过低则可能预示短期偿债风险。
- 综合使用:两者结合分析,并关注应收账款周转率、存货周转率等辅助指标,才能全面判断企业流动性状况。
六、
流动资产与速动资产并非替代关系,而是互补视角。流动资产提供整体流动性概览,速动资产则更严格地检验企业即时偿债能力。在财务分析中,建议同时计算流动比率与速动比率,并结合行业特征、经营模式及报表附注,做出更准确的判断。唯有如此,才能透过数字洞察企业真实的短期财务健康度。